Sí, existe: si alquilas tu vivienda habitual en Canarias, puedes aplicar una deducción autonómica del 24% de lo pagado, con un tope de 740 € anuales (760 € en determinados supuestos por edad). La condición decisiva no es el porcentaje, sino cumplir los requisitos formales: residencia habitual en Canarias, NIF del arrendador y referencia catastral correctamente declarados.
En resumen:
- La deducción del 24 % en Canarias tiene un límite de 740 € o 760 € si se cumplen ciertos requisitos de edad y solo la pueden solicitar residentes fiscales en las islas.
- Para beneficiarse, es imprescindible comprobar que el alquiler supere el 10 % de la suma de las bases imponibles y que la renta no supere los 46.455 € (individual) o 61.770 € (conjunta).
- Es fundamental cotejar que los datos del contrato, NIF del arrendador y referencia catastral coincidan con la información oficial antes de realizar la declaración.
- La deducción es compatible con subvenciones al alquiler si estas no se consideran renta exenta, pero se debe restar su importe del gasto antes de calcular la deducción.
- Se recomienda guardar toda la documentación acreditativa, como contratos, recibos y certificaciones catastrales, para evitar problemas con la Agencia Tributaria.
Tabla de contenidos
- Qué es la deducción por alquiler en Canarias y quién puede beneficiarse
- Requisitos y límites: bases imponibles, el umbral del 10% y los topes
- Cómo declarar el alquiler en la renta paso a paso
- Compatibilidad con otras ayudas y cómo afecta a la base deducible
- Checklist de documentos que evitan problemas con Hacienda
- Perspectiva del editor: por qué conviene revisar el contrato antes de declarar
- Ayuda local para revisar tu contrato antes de declarar
- Fuentes
- Preguntas frecuentes
Qué es la deducción por alquiler en Canarias y quién puede beneficiarse
La deducción autonómica por alquiler de vivienda habitual permite restar de la cuota íntegra el 24% de las cantidades pagadas durante el año, con un límite de 740 € por contribuyente (760 € cuando concurren los supuestos de edad recogidos en la normativa). No es un descuento automático: hay que declararla expresamente en el apartado correspondiente de la renta y cumplir cada requisito.
Para tener derecho a ella necesitas haber sido residente fiscal en Canarias durante el ejercicio. Esto significa haber pasado la mayor parte del año viviendo en las islas, no solo tener el contrato firmado allí.
Conviene distinguirla de otras ayudas relacionadas con el arrendamiento, porque Canarias regula varias deducciones vinculadas a alquileres y no todas están pensadas para el inquilino:
- La deducción por alquiler de vivienda habitual es para quien paga el alquiler y vive en la vivienda.
- Otras deducciones autonómicas de la misma normativa benefician a propietarios o a situaciones distintas, como el alquiler destinado a fines turísticos o empresariales.
- Las subvenciones al alquiler (bono joven, ayudas municipales) son un beneficio distinto que puede convivir con la deducción, aunque con matices que veremos más adelante.
Requisitos y límites: bases imponibles, el umbral del 10% y los topes
El 24% se aplica sobre lo pagado en el año, pero solo hasta que la deducción llegue a los 740 € (o 760 € si aplica el supuesto de edad). Antes de calcular nada, hay dos filtros que descartan a mucha gente sin que se lo note.
El primero es el límite de renta: la suma de tu base imponible general y tu base imponible del ahorro no puede superar 46.455 € en tributación individual o 61.770 € en conjunta. Esas casillas aparecen en el resumen de la declaración antes de aplicar deducciones, así que puedes comprobarlo tú mismo antes de rellenar nada.
El segundo filtro es el umbral: el alquiler pagado tiene que superar un porcentaje determinado de esa misma suma de bases imponibles. Si has recibido alguna subvención pública que tenga la consideración de renta exenta, esa cantidad se resta primero del alquiler pagado antes de comprobar si supera el umbral.
| Concepto | Cifra |
|---|---|
| Porcentaje de deducción | 24% de lo pagado |
| Tope general | 740 € anuales |
| Tope en supuestos de edad | 760 € anuales |
| Límite de renta (individual) | 46.455 € |
| Límite de renta (conjunta) | 61.770 € |
| Umbral mínimo de gasto | Superior al 10% de la suma de bases imponibles |
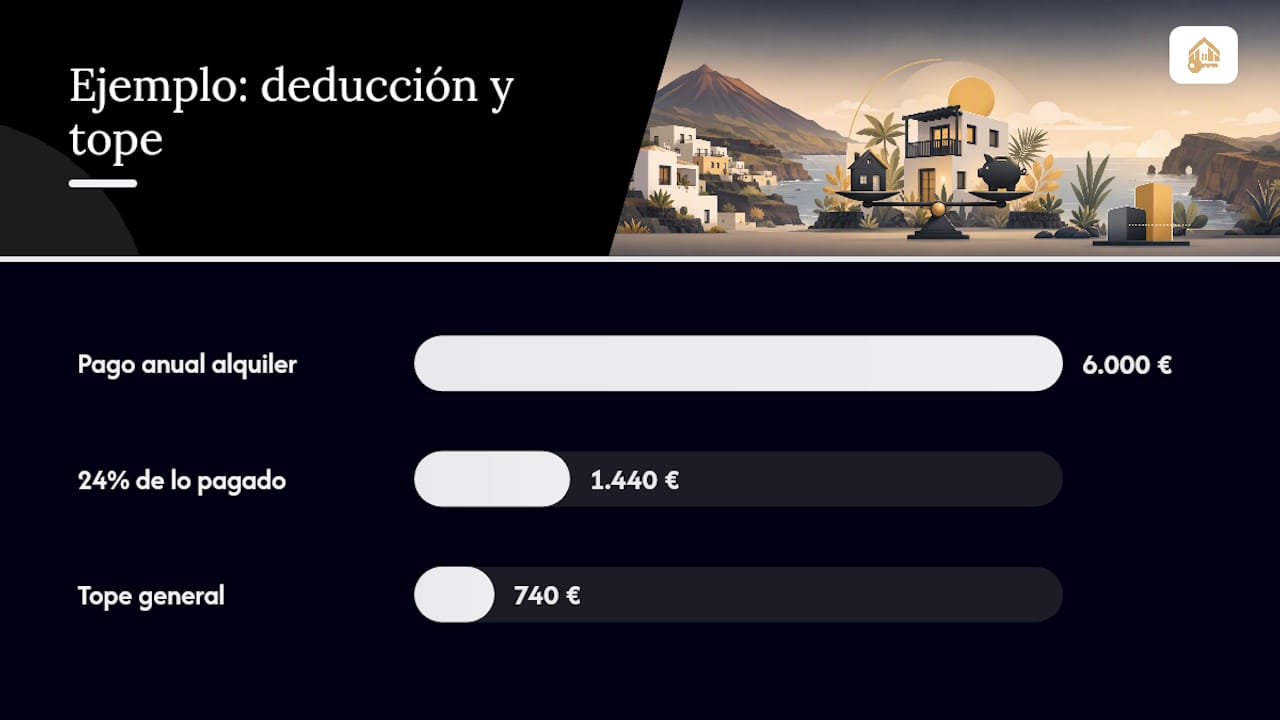
Un ejemplo rápido: si pagas 500 € al mes de alquiler (6.000 € al año) y tu base imponible total no llega a 46.455 €, el 24% de 6.000 € serían 1.440 €, pero el tope te limita a 740 €. Ese es el importe real que aplicarás en la casilla correspondiente.
Cómo declarar el alquiler en la renta paso a paso
Rellenar la declaración con estos datos no tiene misterio si los tienes preparados de antemano. El problema casi nunca es el cálculo, sino que falte algún dato obligatorio.
- Reúne los tres datos imprescindibles: el NIF del arrendador, la referencia catastral de la vivienda y el importe total pagado en el año (el canon anual). Sin estos tres campos, la deducción no se aplica correctamente.
- Localiza el apartado de deducciones autonómicas dentro del programa de la renta. Al introducir los datos del arrendador y el importe, el sistema traslada automáticamente la cantidad al anexo correspondiente de deducciones autonómicas de Canarias.
- Revisa el borrador antes de confirmarlo. La Agencia Tributaria no siempre incorpora estos datos de forma automática, así que verifica que la casilla refleje el importe calculado y no cero.
- Conserva los justificantes: contrato de arrendamiento, recibos bancarios o transferencias que acrediten el pago mensual, y el certificado catastral si lo tienes descargado.
Consejo profesional: Antes de presentar la declaración, contrasta con tu arrendador que el NIF y la referencia catastral que vas a declarar coinciden exactamente con los que él usa en su propia declaración de ingresos por alquiler. Una discrepancia de un solo dígito es la causa más habitual de requerimientos posteriores.
Antes de dar por cerrada la declaración, comprueba estos tres puntos: que los importes anuales coinciden con lo que realmente transferiste (no lo que figura en el contrato si hubo algún mes de descuento), que el contrato menciona expresamente que la vivienda es tu residencia habitual, y que puedes justificar con transferencias bancarias, no solo con recibos en papel, el pago del canon.
Compatibilidad con otras ayudas y cómo afecta a la base deducible
La deducción autonómica es compatible con otras ayudas al alquiler, pero con una condición importante: no puedes deducir dos veces el mismo gasto.
- Si recibiste una subvención pública que tiene la consideración de renta exenta (como ciertos bonos de alquiler joven), esa cantidad se resta del alquiler pagado antes de calcular tanto el 24% como el umbral del 10%.
- Si la ayuda no tiene esa consideración fiscal, puede no minorar la base; conviene revisar la naturaleza exacta de cada subvención recibida.
- Un ejemplo sencillo: si pagas 6.000 € al año pero recibiste 1.000 € de una ayuda exenta, la base para calcular la deducción pasa a ser 5.000 €, no 6.000 €.
Esta minoración es la parte que más gente pasa por alto, y explica por qué dos inquilinos con el mismo alquiler nominal pueden acabar con deducciones distintas.
Checklist de documentos que evitan problemas con Hacienda
Antes de presentar la declaración, reúne este paquete mínimo de pruebas: reduce mucho el riesgo de que la Agencia Tributaria pida justificación adicional.
- Contrato de arrendamiento que identifique la vivienda como residencia habitual, no como segunda residencia o alquiler vacacional.
- NIF del arrendador, idealmente confirmado directamente con él antes de declarar.
- Referencia catastral de la vivienda, disponible en el recibo del IBI o en el catastro.
- Recibos bancarios o transferencias que acrediten el pago del canon anual completo, no solo parte del año.
Guarda toda esta documentación durante el plazo legal de prescripción tributaria. Un error frecuente entre inquilinos en Canarias es declarar como vivienda habitual un alquiler de temporada, algo que la Agencia Tributaria puede cuestionar si el contrato no especifica una duración superior al año.
Perspectiva del editor: por qué conviene revisar el contrato antes de declarar
En Tenerife, la discrepancia más habitual entre lo que declara el inquilino y lo que espera Hacienda no es el importe del alquiler, sino el NIF mal transcrito del arrendador o una referencia catastral incompleta. Son errores pequeños que generan requerimientos evitables. Revisar el contrato con calma antes de presentar la renta ahorra tiempo, y si hay dudas serias sobre la vivienda habitual o las cifras, merece la pena consultar con un profesional local antes de firmar nada.
— YellowRock
Ayuda local para revisar tu contrato antes de declarar
Antes de meter el NIF del arrendador o la referencia catastral en la declaración, alguien tiene que confirmar que esos datos son correctos, y no siempre es fácil hacerlo solo desde casa. Es posible encontrar ayuda para verificar que tu contrato identifica correctamente la vivienda habitual, localizar la referencia catastral si no la tienes a mano, y comprobar que los datos del arrendador están bien recogidos antes de que los traslades a Hacienda.
Este servicio de gestión documental funciona como paso previo a la declaración, no como asesoría fiscal: para dudas estrictamente tributarias sobre tu caso concreto, la recomendación siempre es consultar con un asesor fiscal. Si quieres poner en orden tu contrato de alquiler antes de la próxima renta, consulta la guía legal para preparar tu contrato de alquiler y contacta con Inmobiliariahs para revisar tu caso concreto.
Preguntas frecuentes
¿Cuánto se paga de impuestos en Canarias por un alquiler?
El inquilino no paga un impuesto específico por alquilar; al contrario, puede deducirse el 24% de lo pagado hasta 740 € anuales si cumple los requisitos. El arrendador sí debe declarar el ingreso como rendimiento del capital inmobiliario en su propia renta.
¿Cuánto se lleva Hacienda al declarar un alquiler?
Depende de si eres inquilino o arrendador: como inquilino, la deducción reduce tu cuota; como arrendador, tributas por el rendimiento neto del alquiler según tu tipo marginal del IRPF. La deducción autonómica canaria solo beneficia al inquilino.
¿Cómo se declara el alquiler en la declaración de la renta?
Se introduce en el apartado de deducciones autonómicas de Canarias, indicando el NIF del arrendador, la referencia catastral de la vivienda y el canon anual pagado; el sistema traslada el importe automáticamente al anexo correspondiente.