Para comprar una vivienda en España necesitas reunir varios documentos importantes: nota simple, escritura previa, certificado energético, cédula de habitabilidad o licencia de primera ocupación, recibos de IBI y suministros, y tu DNI o NIE junto con el justificante del origen de los fondos. Antes de firmar ningún contrato de arras o entregar dinero, pide siempre la nota simple actualizada, cruza los datos con el Catastro y consulta al notario. Guarda copia de cada papel: la carpeta ordenada te ahorrará semanas de retrasos.
En resumen:
- La nota simple registral, la escritura de propiedad y el certificado energético son indispensables para verificar la legalidad y condiciones del inmueble antes de la compra.
- Es fundamental consultar el catastro, las actas comunitarias y los recibos de suministros para detectar posibles deudas o discrepancias que puedan afectar la compra.
- El comprador debe presentar su DNI o NIE, justificantes de fondos y documentación de solvencia, además de llevar copias ordenadas en una carpeta para agilizar la firma.
- Para hipotecas, el banco requiere la FEIN y la FiAE con al menos 10 días de antelación, además de tasación, nóminas y declaración de la renta si corresponde.
- Es recomendable cruzar datos con fuentes oficiales y exigir avales en compras sobre plano para evitar retrasos y riesgos legales.
Tabla de contenidos
- Documentación para comprar casa: la lista del inmueble que debes revisar
- Papeles que debes preparar como comprador
- Si financias la compra: FEIN, FiAE y la tasación
- Qué pasa después de firmar: impuestos, Registro y suministros
- Lo que los notarios y registradores repiten y casi nadie hace
- El contrato de arras: qué firmas antes de la escritura y qué implica
- Lo que aprendemos revisando expedientes de compraventa en Tenerife
- Cómo Inmobiliariahs te ayuda a cerrar la compra sin sustos de última hora
- Fuentes
- Preguntas frecuentes
Documentación para comprar casa: la lista del inmueble que debes revisar
Antes de comprometer un euro, el vendedor tiene que ponerte sobre la mesa una serie de papeles que certifican que la vivienda es lo que parece ser. No basta con confiar en su palabra ni en las fotos del anuncio.
La nota simple registral es el primer documento y el más revelador. La expide el Registro de la Propiedad y muestra quién es el titular real, si existen hipotecas, embargos o servidumbres, y la descripción exacta de la finca. Puedes solicitarla online a través del Colegio de Registradores de España, que ofrece nota simple ordinaria, continuada o de localización según lo que necesites comprobar. Pídela lo más cerca posible de la firma, porque las cargas pueden variar de un mes a otro.
La escritura pública o título de propiedad demuestra que quien vende es realmente el propietario legítimo. Si la vivienda tiene una hipoteca pendiente, este documento revela el capital que queda por saldar y quién debe cancelarlo antes o durante la firma.
El certificado de eficiencia energética es obligatorio por ley: el vendedor debe entregarlo antes de firmar cualquier contrato de compraventa. Fíjate en la letra de calificación y en la fecha de emisión, porque tiene una validez limitada y algunos vendedores intentan colar certificados caducados.
También necesitas comprobar la cédula de habitabilidad (o su equivalente según la comunidad autónoma) y, en obra nueva, la licencia de primera ocupación junto con el certificado final de obra. El Real Decreto 515/1989 obliga al promotor a incluir en el expediente informativo toda la documentación urbanística y las licencias de la promoción, un requisito que muchos compradores de vivienda sobre plano ignoran hasta que ya han pagado una parte.
En edificios con cierta antigüedad, pide el libro del edificio y comprueba si existe una ITE (inspección técnica del edificio) en vigor. Una ITE desfavorable puede significar derramas millonarias a corto plazo.
Repasa también estos documentos comunitarios y de suministros:
- Estatutos de la comunidad y las últimas actas de juntas, para detectar derramas aprobadas pero no cobradas todavía.
- Certificado de estar al corriente de pagos con la comunidad, que evita que hereden deudas del anterior propietario.
- Recibos de IBI del año en curso y comprobación de que la referencia catastral coincide con la de la escritura.
- Últimas facturas de agua, luz y gas, para verificar que no hay impagos que puedan derivar en cortes de suministro.
La Sede Electrónica del Catastro permite consultar la referencia catastral y el valor de referencia vigente, una cifra que puede afectar directamente a la base sobre la que se calculan los impuestos de la compra.
Papeles que debes preparar como comprador
El vendedor no es el único que tiene deberes documentales. Tú, como comprador, también tienes que llegar a la notaría con tus papeles en orden.
Necesitas tu DNI o NIE en vigor (pasaporte si eres extranjero sin NIE todavía tramitado), y si estás casado, conviene aclarar tu régimen económico matrimonial, porque afecta a cómo se inscribe la propiedad. La Ley 12/2023 y la normativa notarial reconocen tu derecho a recibir toda la información antes de firmar, pero esa información solo fluye en ambos sentidos si tú también aportas lo que te piden.
- Justificantes del origen de los fondos: extractos bancarios, contratos de donación o herencia, o comprobantes de venta de otro activo.
- Si compras a través de una sociedad o un representante, poderes notariales y documentación registral de la empresa.
- Copias de todo lo anterior, además de los originales, para entregar en notaría el día de la firma.
Consejo profesional: Lleva siempre una carpeta física con copias ordenadas por bloques (identidad, fondos, banco) además de los originales. El notario agiliza mucho la firma cuando no tiene que esperar a que busques un papel entre el móvil y el bolso.
Si financias la compra: FEIN, FiAE y la tasación
Cuando pides una hipoteca, el banco no puede improvisar sobre la marcha. Está obligado a entregarte la FEIN (Ficha Europea de Información Normalizada) y la FiAE (Ficha de Advertencias Estandarizadas) con todas las condiciones del préstamo por escrito.
La entidad debe facilitarte esa documentación con un mínimo de 10 días naturales de antelación a la firma. Ese plazo no es un capricho burocrático: existe para que tengas tiempo real de comparar condiciones y consultar dudas. Además, tienes que pasar por una acta notarial previa y un breve test hipotecario, que son gratuitos y obligatorios en préstamos regulados.
La tasación la suele encargar el propio banco a través de una sociedad homologada, y determina el importe máximo que la entidad está dispuesta a prestar sobre el valor del inmueble.
La entidad, además, suele pedirte:
- Últimas nóminas y contrato de trabajo, o declaración de la renta si eres autónomo.
- Extractos bancarios de los últimos meses.
- Declaración del IRPF del último ejercicio.
Si compras como no residente, los requisitos documentales de financiación varían bastante, y conviene revisarlos con calma antes de comprometer una fecha de firma.
Qué pasa después de firmar: impuestos, Registro y suministros
Firmar en notaría no cierra el proceso. Empieza entonces una carrera contrarreloj para liquidar impuestos e inscribir la propiedad.
Si compras vivienda nueva, pagas IVA más el Impuesto de Actos Jurídicos Documentados (AJD). Si compras vivienda usada, pagas el Impuesto de Transmisiones Patrimoniales (ITP), cuyo porcentaje varía según la comunidad autónoma. En Canarias, por ejemplo, la liquidación se tramita a través del modelo 600 y conviven reglas propias del IGIC junto al ITP/AJD.
El propio notario suele presentar la escritura de forma telemática en el Registro de la Propiedad, lo que agiliza bastante la inscripción.
- Liquida los impuestos dentro del plazo que marque tu comunidad autónoma, normalmente 30 días hábiles.
- Cambia la titularidad de los suministros (agua, luz, gas) a tu nombre en cuanto tengas la escritura firmada.
- Actualiza los datos en el Catastro y conserva todas las facturas y minutas notariales, por si necesitas justificar gastos ante Hacienda.
Lo que los notarios y registradores repiten y casi nadie hace
La comprobación que más problemas evita es cruzar tres fuentes a la vez: la nota simple, la certificación catastral y la realidad física del inmueble (metros, anexos, linderos). Cualquier discrepancia entre esos tres puntos merece una consulta al ayuntamiento antes de firmar nada.
Si compras sobre plano, exige avales que cubran las cantidades anticipadas y comprueba que la promotora está inscrita y representada correctamente en el Registro Mercantil. Y no confundas nunca una preaprobación bancaria con la firma definitiva de la hipoteca.
El contrato de arras: qué firmas antes de la escritura y qué implica
El contrato de arras es el precontrato que sella tu compromiso de compra antes de pasar por notaría, normalmente entregando una cantidad de dinero como señal. No es un trámite menor: sus efectos legales cambian mucho según el tipo de arras que firmes.
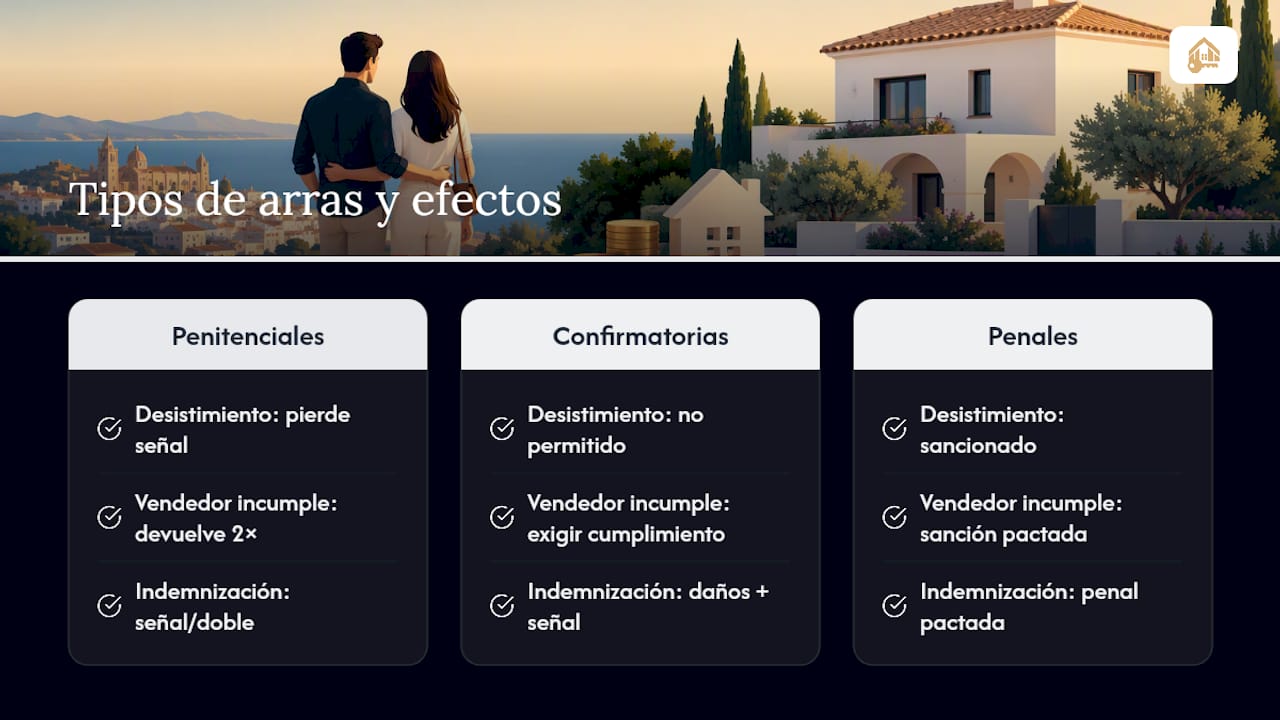
Las arras penitenciales son las más comunes en la práctica española: si el comprador se echa atrás, pierde la señal entregada; si es el vendedor quien incumple, debe devolver el doble de esa cantidad. Las arras confirmatorias, en cambio, no permiten desistir sin más: si una parte incumple, la otra puede exigir el cumplimiento forzoso del contrato o una indemnización por daños, además de la señal. Las arras penales funcionan como una cláusula penal pura, fijando de antemano la indemnización por incumplimiento.
Antes de firmar cualquier arras, dos cosas son innegociables: haber revisado ya la nota simple y haber dejado claro por escrito qué tipo de arras estás pactando, porque el documento rara vez lo especifica con esa palabra exacta. Detalla también quién asume gastos si la operación se retrasa, qué pasa si la hipoteca no se aprueba a tiempo y el plazo máximo hasta la firma ante notario. Un precontrato bien redactado reduce buena parte de los conflictos que después terminan en juzgado.
Lo que aprendemos revisando expedientes de compraventa en Tenerife
Cada expediente de compraventa que revisamos en San Isidro y alrededores confirma lo mismo: los retrasos casi nunca vienen del banco, vienen de un papel que nadie pidió a tiempo. Una carpeta documental completa desde el primer día acorta semanas de idas y venidas con notaría y Registro. Nuestras guías internas sobre documentación recogen estos mismos bloques porque comprador y vendedor necesitan ordenar papeles muy parecidos.
— YellowRock
Cómo Inmobiliariahs te ayuda a cerrar la compra sin sustos de última hora
Inmobiliariahs es la alternativa a ir solo con la carpeta de papeles bajo el brazo: en San Isidro y el resto de Tenerife nos encargamos de la gestión legal y financiera, la tasación y la tramitación completa mientras tú te centras en decidir si esa casa te convence. Para más información sobre servicios especializados, puedes consultar las opciones disponibles para inmobiliarias en el portal Viviendalista.
Nuestro servicio de gestión legal y financiera revisa la nota simple, coteja el Catastro, comprueba certificados comunitarios y prepara el expediente completo antes de que se fije fecha de firma, algo que suele adelantar semanas el proceso frente a gestionarlo sin ayuda. Si además necesitas saber cuánto vale realmente el inmueble que te interesa, o quieres tasar el tuyo antes de negociar, puedes pedir una valoración gratuita sin compromiso. Consulta también el catálogo completo de servicios y escríbenos para que revisemos juntos tu documentación antes de firmar nada.
Fuentes
Antes de firmar, conviene contrastar la información con fuentes oficiales en lugar de fiarse solo del vendedor o de la agencia:
Preguntas frecuentes
¿Qué documentos tengo que pedir para comprar una casa?
Como mínimo debes pedir la nota simple registral, la escritura previa, el certificado de eficiencia energética, la cédula de habitabilidad o licencia de primera ocupación, y los recibos de IBI y suministros. Si hay comunidad de propietarios, añade el certificado de estar al corriente de pagos y las últimas actas.
¿Qué documentos me tienen que dar al comprar una casa?
El vendedor debe entregarte la escritura, la nota simple actualizada, el certificado energético y el justificante de estar al corriente con la comunidad e Hacienda. Si financias con hipoteca, el banco debe darte la FEIN y la FiAE con al menos 10 días de antelación a la firma.
¿Cuáles son los requisitos para comprar una casa en España?
Necesitas DNI o NIE en vigor, justificar el origen de los fondos y, si pides hipoteca, cumplir los requisitos de solvencia de la entidad bancaria (nóminas, contrato, declaración de la renta). También conviene consultar previamente el Notariado para entender cada paso antes de comprometerte con arras.
¿Cuánto cuesta la escritura de una casa de 200.000 euros?
El coste exacto depende de los honorarios notariales, que siguen un arancel regulado por tramos según el precio de la vivienda, más el Registro y la gestoría si la contratas. A eso se suma el impuesto correspondiente: IVA y AJD en vivienda nueva, o ITP en vivienda usada, con porcentajes que varía según cada comunidad autónoma.
¿Es obligatorio pasar por el notario antes de firmar?
Firmar la escritura sí exige notario por ley, pero además conviene acudir antes de firmar cualquier arras o entregar dinero, tal como recomienda el Consejo General del Notariado. El notario comprueba identidad, cargas y coincidencia catastral, y en hipotecas realiza el acta previa obligatoria.