Si alquila su vivienda a una empresa, el contrato queda exento de IVA solo cuando identifica con nombre y DNI a la persona que la va a ocupar como residencia habitual. Sin esa identificación nominativa, la operación tributa al 21 % de IVA y pierde la reducción fiscal en el IRPF. Además, la empresa arrendataria solo debe practicar retención (modelo 115) en supuestos concretos, no de forma general.
En resumen:
- La exención de IVA en alquileres a empresas solo aplica si se identifica nominativamente al ocupante como residente habitual con nombre y DNI en el contrato.
- Un uso real como vivienda habitual determina que el alquiler sea considerado de vivienda, aunque el arrendatario sea una sociedad, y afecta la duración y condiciones del contrato.
- La obligación de repercutir el IVA del 21 % surge si no se cumplen los requisitos de identificación nominativa y cláusulas específicas en el contrato.
- Para mantener beneficios fiscales, el contrato debe incluir una cláusula que prohíba el subarriendo, defina claramente la residencia habitual y detalle las condiciones de cambio de ocupante.
- La duración mínima de 7 años se aplica automáticamente a los contratos con personas jurídicas, con la posibilidad de prórrogas anuales si se pactó un plazo inferior, y requiere garantías adicionales.
Tabla de contenidos
- Qué cambia en la naturaleza del contrato cuando el arrendatario es una empresa
- IVA: requisitos para la exención y supuestos que obligan a repercutir el 21 %
- IRPF y retenciones: cuándo procede la reducción del 60 % y cuándo hay obligación de retener
- Cláusulas contractuales esenciales para proteger la exención fiscal y los intereses del arrendador
- Duración, prórrogas y preavisos: la aplicación de la LAU en contratos con empresas
- Garantías y medidas prácticas: fianza, aval, depósito adicional e inventario fotográfico
- Checklist operativo y pasos recomendados antes de firmar
- Por qué la redacción del contrato pesa más que la buena fe
- Cómo se puede gestionar el alquiler de una vivienda a una empresa
- Enlaces oficiales y lecturas recomendadas
- Fuentes
- Preguntas frecuentes
Qué cambia en la naturaleza del contrato cuando el arrendatario es una empresa
El hecho de que quien firme el contrato sea una sociedad no convierte automáticamente el alquiler en un arrendamiento «para uso distinto del de vivienda». Lo decisivo es el destino real del inmueble: si va a servir de residencia habitual a una persona física, sigue siendo un arrendamiento de vivienda a efectos legales y fiscales, aunque la arrendataria sea jurídica. Esta distinción no es un matiz técnico menor, condiciona la duración mínima del contrato, el régimen de prórrogas y el tratamiento fiscal completo de la renta.
Algunos propietarios intentan calificar el contrato como «uso distinto» pensando que así ganan flexibilidad para fijar plazos cortos o rentas más altas. El riesgo es doble: fiscalmente, Hacienda puede recalificar la operación si detecta que el uso real es habitacional, y contractualmente, los tribunales miran el destino efectivo del inmueble por encima de la etiqueta que le pongan las partes.
Las consecuencias prácticas para quien arrienda son claras:
- La calificación correcta determina si aplica la duración mínima de la LAU o si las partes pactan libremente el plazo.
- Camuflar un alquiler de vivienda como uso distinto expone al arrendador a una reclamación judicial que reinterprete el contrato.
- Una calificación errónea desde el inicio complica la negociación de rentas, fianzas y condiciones de salida.
Antes de redactar cualquier cláusula conviene tener resuelto este punto, porque de él dependen casi todas las decisiones posteriores del contrato.
IVA: requisitos para la exención y supuestos que obligan a repercutir el 21 %
El artículo 20.Uno.23º de la ley del IVA exime del impuesto el arrendamiento de vivienda, incluido cuando el arrendatario es una empresa que la destina a alojar a un empleado. La Agencia Tributaria aclara que la exención exige identificar de forma nominativa a la persona física que va a ocupar la vivienda como residencia habitual, con nombre completo y DNI reflejados en el propio contrato. Si el contrato permite que la empresa designe o cambie libremente al ocupante sin identificarlo desde el inicio, la exención desaparece y la renta tributa al 21 %.
Para blindar la exención, el contrato debe incorporar:
- El nombre completo y el DNI de la persona física que ocupará la vivienda.
- Una cláusula que prohíba expresamente el subarriendo y la cesión a terceros no identificados.
- Una definición explícita de que el uso será exclusivamente como vivienda habitual del ocupante señalado.
- Una previsión sobre qué ocurre si el ocupante designado cambia durante la vigencia del contrato.
Cuando ninguna de estas condiciones se cumple, el arrendador queda obligado a emitir factura con IVA repercutido, a darse de alta en el régimen correspondiente y a presentar los modelos trimestrales 303 y el resumen anual 390. Esto implica llevar un libro registro de facturas emitidas y asumir una carga administrativa que no existe en el arrendamiento exento. Una guía práctica sobre alquileres a empresas resume bien este mecanismo con ejemplos aplicados a distintos supuestos de rotación de empleados.
IRPF y retenciones: cuándo procede la reducción del 60 % y cuándo hay obligación de retener
La Agencia Tributaria exige identificación nominativa del ocupante desde el primer momento para que el arrendador pueda aplicar la reducción, aunque el arrendatario sea una sociedad. Un contrato que fije un destino genérico, como «vivienda para empleados» sin nombrar a nadie en concreto, no cumple ese requisito y obliga a declarar el rendimiento íntegro sin reducción.
En cuanto a retenciones, la norma distingue supuestos:
- No procede retención (modelo 115) cuando la empresa alquila una vivienda para que sea la residencia habitual de un trabajador con relación laboral.
- Sí existe obligación de retener cuando el alojamiento no es residencia habitual de un empleado o cuando se trata de un administrador sin relación laboral con la sociedad.
- La empresa arrendataria debe presentar el resumen anual mediante el modelo 180 cuando corresponda practicar retención.
Conservar el contrato con la identificación nominativa y la correspondencia sobre el destino real del inmueble es la mejor defensa documental si Hacienda revisa la operación.
Cláusulas contractuales esenciales para proteger la exención fiscal y los intereses del arrendador
Redactar bien el contrato es lo que sostiene después la posición fiscal y legal del propietario. Conviene incluir, en este orden de prioridad:
- Identificación nominativa completa del ocupante (nombre y DNI) y prohibición expresa de subarrendar o ceder el uso a terceros no identificados.
- Definición precisa del destino del inmueble como vivienda habitual del ocupante señalado, con límites claros a cualquier rotación de usuarios durante la vigencia del contrato.
- Cláusula sobre suministros: quién los da de alta, quién los paga y qué ocurre al finalizar el contrato.
- Previsión sobre obras o adaptaciones que la empresa quiera realizar, especificando quién asume licencias y costes, un punto que conviene documentar por escrito según recuerda una guía sobre garantías en arrendamientos a empresas.
- Inventario anexo al contrato y acta de entrega firmada por ambas partes en el momento de la ocupación.
- Procedimiento de ejecución de garantías (fianza, aval) en caso de impago o de daños al finalizar el arrendamiento.
Un contrato bien construido en Tenerife sigue una estructura similar a la que recoge esta guía de cláusulas y modelos de contrato, adaptada al caso concreto de que la arrendataria sea una persona jurídica.
Duración, prórrogas y preavisos: la aplicación de la LAU en contratos con empresas
Cuando el arrendador es persona jurídica, la Ley de Arrendamientos Urbanos fija una duración mínima de 7 años para el arrendamiento de vivienda, frente a los 5 años habituales entre particulares. Si se pacta un plazo inferior, el contrato se prorroga obligatoriamente año a año hasta alcanzar esos 7 años, salvo que el arrendatario comunique con antelación su voluntad de no renovar.
- La duración mínima de 7 años aplica siempre que el arrendador sea una sociedad, con independencia de quién sea la arrendataria.
- Un preaviso adecuado para el desistimiento anticipado facilita la relación comercial y evita rigideces cuando la empresa necesita reorganizar su plantilla.
- Pactar la duración pensando en las necesidades reales de rotación de la empresa, sin renunciar a las garantías mínimas de la LAU, reduce conflictos futuros.
Garantías y medidas prácticas: fianza, aval, depósito adicional e inventario fotográfico
La fianza legal (un mes de renta en vivienda) es obligatoria, pero suele resultar insuficiente cuando la arrendataria es una empresa que rota ocupantes con frecuencia. Añadir un aval bancario o un depósito adicional en garantía, dentro de los límites que admite la práctica habitual del mercado, refuerza la posición del propietario sin necesidad de recurrir a un fiador solidario, que en el caso de una sociedad aporta poca seguridad real.
- La fianza legal cubre impagos puntuales, pero rara vez cubre daños al inmueble o incumplimientos de cláusulas de uso.
- Un aval bancario o un depósito adicional ofrece más margen de cobro cuando la empresa cambia de ocupante sin previo aviso.
- El inventario fotográfico firmado al entrar y al salir es la prueba que más peso tiene si hay disputa sobre el estado del inmueble, como señala un análisis sobre inventarios y actas de entrega.
Consejo profesional: pida siempre que el acta de entrega la firme también la persona física que va a ocupar la vivienda, no solo un representante de la empresa.
Checklist operativo y pasos recomendados antes de firmar
Antes de firmar con una empresa, conviene verificar la solvencia y la identidad de la contraparte con el mismo rigor que se aplicaría a un particular.
- Solicite NIF de la sociedad, escritura de poderes del firmante y, si es posible, un certificado registral que acredite su representación.
- Pida el nombre y DNI de la persona que ocupará la vivienda antes de redactar el contrato, no después.
- Incluya en el contrato la prohibición de subarriendo y la cláusula de destino exclusivo como vivienda habitual.
- Elabore el inventario fotográfico y firme el acta de entrega el mismo día de la puesta a disposición de las llaves.
- Archive contrato, inventario y cualquier correspondencia sobre el uso real del inmueble, son los documentos que pedirá una inspección si llega a producirse.
Consejo profesional: conserve copia digital de todo el expediente desde el primer día, incluidas las comunicaciones por correo electrónico con la empresa sobre el ocupante designado.
Por qué la redacción del contrato pesa más que la buena fe
La diferencia entre un arrendamiento exento y uno gravado al 21 % no depende de la intención de las partes, depende de una frase bien escrita en el contrato. Muchos propietarios confían en la buena relación con la empresa y descuidan la identificación nominativa, y ese descuido es exactamente lo que revisa una inspección. La experiencia en la gestión de alquileres en San Isidro y su entorno confirma que los conflictos casi siempre nacen de un contrato ambiguo, no de un impago. Cuando el caso se complica, conviene contar con asesoría fiscal o jurídica especializada antes de firmar, no después.
— YellowRock
Cómo se puede gestionar el alquiler de una vivienda a una empresa
Gestionar un arrendamiento a empresa exige tiempo que muchos propietarios no tienen: revisar cláusulas, verificar la identidad del ocupante, elaborar el inventario y mantener el expediente listo para una eventual inspección. Este proceso puede incluir la gestión integral del alquiler, desde la gestión de alquileres hasta la redacción y revisión del contrato.
Los servicios pueden cubrir:
- Gestión integral del alquiler, incluida la selección y verificación del arrendatario.
- Redacción y revisión de cláusulas clave para preservar la exención de IVA y la reducción del IRPF.
- Elaboración de inventario fotográfico y acta de entrega firmada por ambas partes.
- Gestión legal y financiera del contrato durante toda su vigencia.
Si ya tiene una oferta de alquiler de una empresa o quiere valorar su vivienda antes de decidir, puede pedir una valoración gratuita o consultar el detalle de nuestros servicios de gestión de alquileres para empezar con el expediente bien montado desde el primer día.
Enlaces oficiales y lecturas recomendadas
Para verificar cualquier duda, la Agencia Tributaria mantiene sus páginas sobre IVA en alquiler de vivienda y retenciones actualizadas, y el texto completo de la LAU está disponible en el BOE. Consúltelas directamente si recibe un requerimiento.
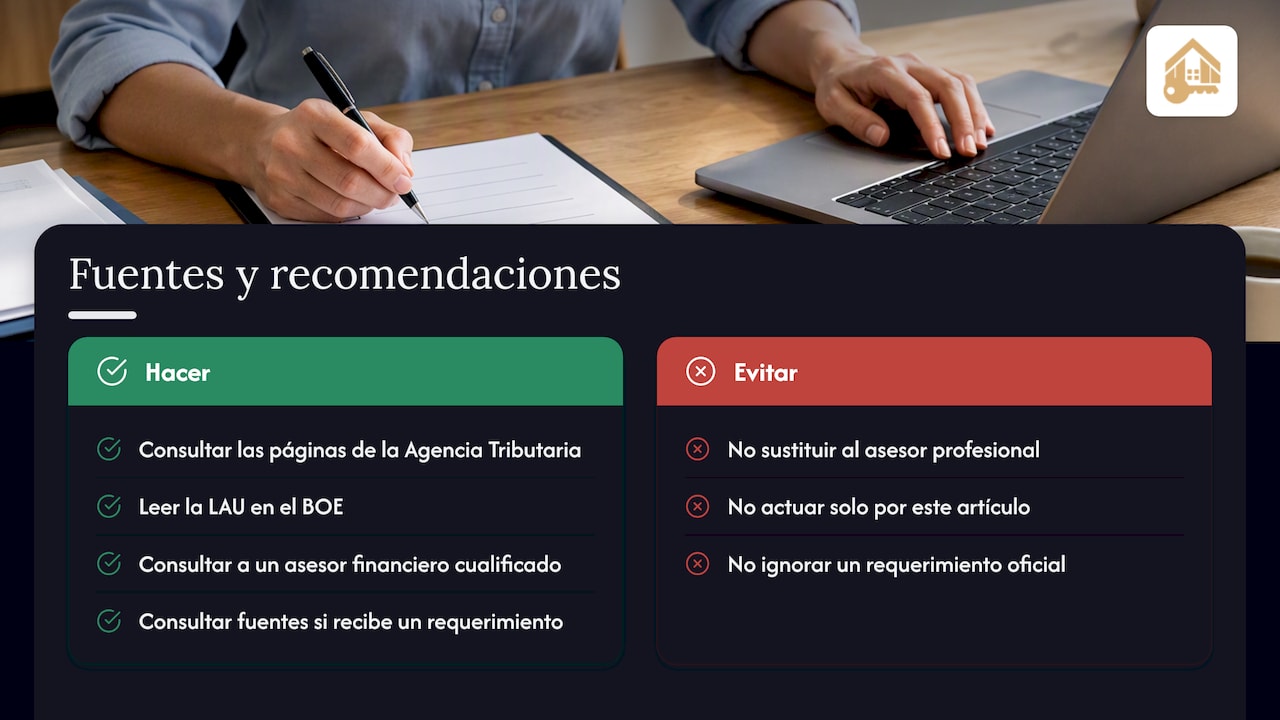
Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.
Fuentes
- Agencia Tributaria: Alquilo una vivienda, ¿tengo que ingresar IVA?
- BOE: Ley 29/1994, de 24 de noviembre, de Arrendamientos Urbanos (LAU)
- Jurisred: Alquilas una vivienda a una empresa para que sea residencia habitual de sus empleados: cómo afecta a la tributación
Preguntas frecuentes
¿Qué pasa si alquilo mi piso a una empresa?
El contrato sigue siendo un arrendamiento de vivienda si el inmueble se destina a residencia habitual de una persona física, aunque quien firme sea una sociedad. Fiscalmente, mantiene la exención de IVA y la reducción del 60 % en IRPF solo si el contrato identifica nominativamente al ocupante, como exige la Agencia Tributaria.
¿Puedo alquilar mi casa a mi empresa?
Sí, es posible, pero conviene tratar la operación con el mismo rigor documental que un alquiler a terceros: identificar al ocupante, fijar una renta acorde al mercado y conservar el contrato y la correspondencia para justificar la operación ante una eventual revisión fiscal.
¿Hay que pagar IVA en el alquiler de una vivienda a una empresa?
No, si el contrato identifica con nombre y DNI a la persona física que ocupará la vivienda como residencia habitual, la operación queda exenta de IVA según el artículo 20.Uno.23º de la ley del IVA. Sin esa identificación, el arrendador debe repercutir el 21 % y presentar los modelos trimestrales correspondientes.
¿Cómo funciona la retención fiscal sobre el alquiler entre empresas?
La empresa arrendataria no practica retención cuando alquila una vivienda para que sea residencia habitual de un empleado con relación laboral. Sí debe retener e ingresar mediante el modelo 115 cuando el uso no corresponde a un empleado con esa relación, como en el caso de administradores sin vínculo laboral.