Esa retención es un pago a cuenta del IRNR del vendedor. El vendedor, por su parte, sigue obligado a regularizar su situación con el Modelo 210 y puede pedir la devolución si la cuota final resulta menor.
En resumen:
- La retención se aplica cuando el vendedor no es residente fiscal en España y carece de establecimiento permanente allí; el comprador responde aunque también sea no residente.
- En la firma, el comprador descuenta el 3 % del precio e ingresa el importe mediante el Modelo 211 dentro de un mes desde la transmisión.
- Si la cuota final es menor, el vendedor puede pedir la devolución desde el 1 de febrero del año siguiente, dentro de los cuatro años posteriores al fin del plazo de ingreso.
- Para justificar una devolución, el vendedor debe conservar el justificante del Modelo 211, la escritura y los comprobantes de gastos de compra y venta.
- Si el comprador no practica o no ingresa la retención, Hacienda puede reclamarle el importe impagado, afectar el inmueble a la deuda y exigir recargos e intereses.
Tabla de contenidos
- Qué es la retención del 3% y por qué existe
- Quién está obligado y cuándo se aplica
- Paso a paso para el comprador: cómo retener y presentar el Modelo 211
- Obligaciones del vendedor no residente: Modelo 210 y devolución del exceso
- Documentación y justificantes que conviene conservar
- Consecuencias y riesgos si no se practica o no se ingresa la retención
- Coordinar notaría, gestoría y fiscalidad evita la mayoría de problemas
- Cómo podemos ayudarle con una compraventa que incluye a un no residente
- Preguntas frecuentes
- Fuentes
Qué es la retención del 3% y por qué existe
Según la Agencia Tributaria, el adquirente de un inmueble propiedad de un no residente sin establecimiento permanente debe retener e ingresar el 3% de la contraprestación acordada. Si el precio fuera de 100.000 €, la retención ascendería a 3.000 €. La base legal está en el artículo 25.2 del texto refundido de la Ley del IRNR, y los modelos se aprueban en la Orden EHA/3316/2010.
Conviene tener claras tres ideas:
- La retención es una garantía de cobro, no el impuesto definitivo.
- El vendedor declara la ganancia patrimonial con el Modelo 210.
- El vendedor presenta el Modelo 210 para ajustar la cuota y, si procede, recuperar el exceso.
Muchos vendedores creen que la retención cierra su obligación fiscal. No es así: sin el Modelo 210 no hay regularización posible.
Quién está obligado y cuándo se aplica
La retención se practica cuando el vendedor es un no residente sin establecimiento permanente en España. En la práctica, es la persona o entidad que tributa en España solo por esta renta inmobiliaria, sin una estructura estable de negocio en el país.
- La obligación recae sobre el adquirente, ya sea persona física o jurídica, residente o no.
- Se aplica a la compra de inmuebles situados en España.
- Si el vendedor es residente fiscal en España, no hay retención del 3%.
- En algunos casos pueden resultar relevantes los convenios para evitar la doble imposición, que pueden modificar la tributación final del vendedor. Esto se resuelve después, al regularizar con el Modelo 210, no evitando la retención en la firma.
Ante cualquier duda sobre la residencia del vendedor, lo prudente es retener y aclararlo con un profesional antes de firmar.
Paso a paso para el comprador: cómo retener y presentar el Modelo 211
Siga este orden y llegará a la firma con todo resuelto:
- Compruebe la residencia fiscal del vendedor antes de firmar y pida que conste en la escritura el acuerdo de retención.
- Descuente el 3% del precio en el momento de la firma. Ese importe no se entrega al vendedor, sino a Hacienda.
- Calcule la retención: en el Modelo 211, la casilla 02 recoge el porcentaje (3%) y la casilla 03 el importe, según las instrucciones oficiales.
- Presente e ingrese en el plazo de un mes desde la transmisión, tal como indica la Agencia Tributaria sobre los modelos de retenciones.
- Entregue al vendedor el justificante del Modelo 211, imprescindible para que pueda reclamar una devolución.
La presentación electrónica permite obtener justificantes y exportar un fichero, según la ayuda técnica del Modelo 211. Si es su primera compra, repase también la documentación necesaria para comprar casa en España.
Consejo profesional: presente el Modelo 211 por vía electrónica dentro del plazo aplicable y guarde el justificante junto a la escritura.
Obligaciones del vendedor no residente: Modelo 210 y devolución del exceso
El vendedor declara la ganancia patrimonial con el Modelo 210. Las instrucciones de este modelo recuerdan que la retención no sustituye esa declaración ni exime de aportar pruebas de gastos y escrituras.
- Si la cuota definitiva es inferior a lo retenido, el vendedor puede solicitar la devolución del exceso, según el procedimiento de solicitud de devolución de retenciones.
- Las autoliquidaciones con resultado a devolver pueden presentarse desde el 1 de febrero del año siguiente al del devengo, dentro de los cuatro años contados desde el fin del plazo de ingreso de la retención, según el manual práctico de la Agencia Tributaria.
- Debe reunir el justificante del Modelo 211, la escritura y los comprobantes de gastos.
Si el vendedor prepara la venta, nuestra guía con los documentos que evitan aplazamientos al vender un piso le ahorrará tiempo.
Documentación y justificantes que conviene conservar
Un expediente ordenado acelera cualquier devolución y facilita las comprobaciones de Hacienda.
- El justificante del Modelo 211 con los datos de comprador, vendedor, inmueble e importe ingresado.
- La copia de la escritura de compraventa, con el acuerdo de retención.
- El justificante del pago de la retención, sellado o electrónico.
- Los comprobantes de gastos de adquisición y venta del inmueble.
- Los poderes de representación, si alguna de las partes actúa mediante un apoderado.
Compradores y vendedores deberían guardar todo durante al menos el periodo de reclamación de devolución, que es de cuatro años.
Consecuencias y riesgos si no se practica o no se ingresa la retención
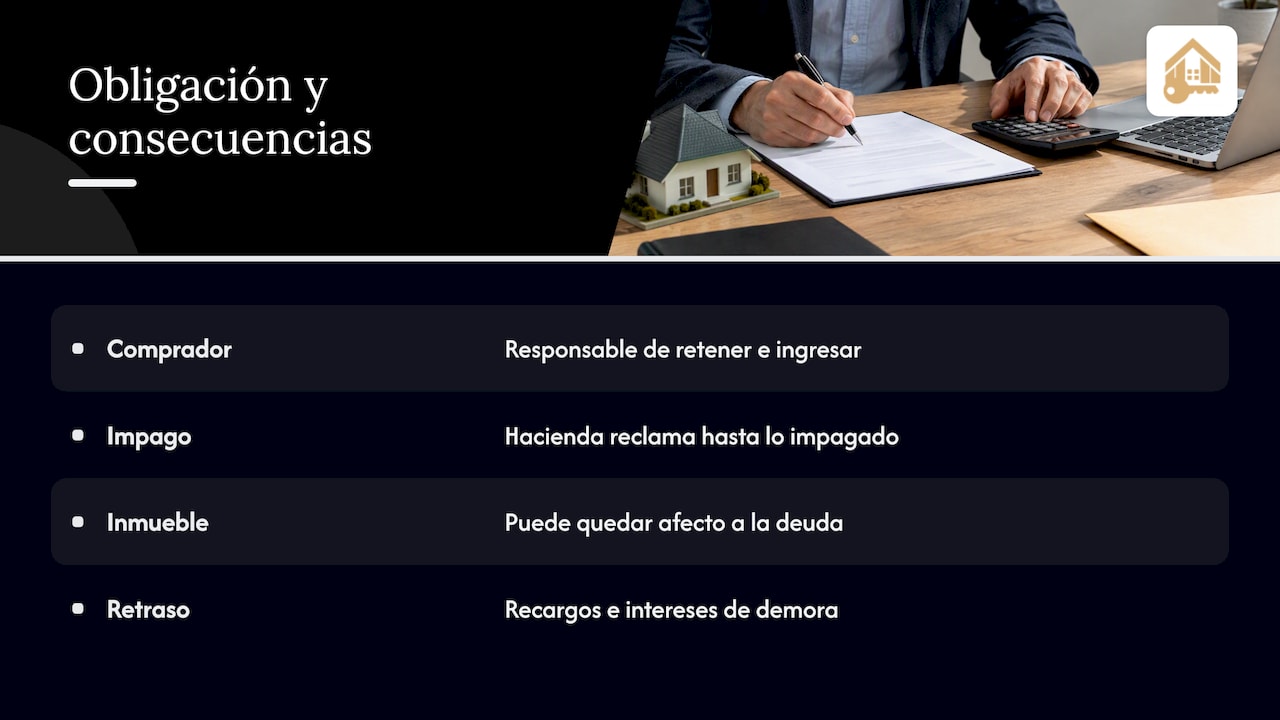
El comprador es el responsable legal de retener e ingresar. Si no lo hace, Hacienda puede reclamarle hasta el límite de la retención impagada y el inmueble puede quedar afecto al pago de la deuda, según la Agencia Tributaria. Además, un ingreso fuera de plazo puede acarrear recargos e intereses de demora.
Si el error ya ocurrió, conviene consultar con un profesional y con la Administración cómo regularizar la situación.
Coordinar notaría, gestoría y fiscalidad evita la mayoría de problemas
En las compraventas con vendedores extranjeros, conviene no dejar la gestión de la retención para después de la firma. Acordar de antemano quién gestiona la retención y cuándo se presenta el Modelo 211 puede ayudar a que el vendedor reciba el justificante y a facilitar la solicitud de devolución. Trabajamos en Tenerife y preferimos prevenir el error que repararlo.
— YellowRock
Cómo podemos ayudarle con una compraventa que incluye a un no residente
En Inmobiliariahs acompañamos estas operaciones de principio a fin, para que la retención no sea un obstáculo en la firma.
- Gestión legal y financiera: revisión de la documentación y coordinación con notaría y gestoría.
- Tramitación de modelos: apoyo con el Modelo 211 y con la preparación de la documentación del Modelo 210.
- Valoración previa: si va a vender, le ofrecemos una valoración gratuita antes de resolver sus obligaciones fiscales.
Puede conocer nuestra gestión legal y financiera y escribirnos para planificar su operación en Tenerife. Nuestro servicio es una ayuda práctica: la decisión fiscal final corresponde siempre al contribuyente.
Preguntas frecuentes
¿Cuándo se aplica el 3% de retención?
Se aplica cuando el vendedor de un inmueble situado en España es no residente y no tiene establecimiento permanente. La retención recae sobre el comprador, que descuenta el porcentaje del precio acordado, según la Agencia Tributaria.
¿Cuándo se retiene el 3% de renta?
Se retiene en el momento de la compraventa, al pagar el precio, y se ingresa con el Modelo 211 en el plazo de un mes desde la transmisión. No se aplica a vendedores residentes en España.
¿Qué retenciones se aplican a los no residentes en España?
En la compra de inmuebles, la retención del adquirente es la que recae sobre el vendedor no residente. Para otras rentas de no residentes, consulte la sede de la Agencia Tributaria o a un asesor.
¿Qué impuestos deben pagar los no residentes en España?
Los no residentes tributan por el IRNR por las rentas obtenidas en España, entre ellas la ganancia patrimonial al vender un inmueble.
Fuentes
- Agencia Tributaria: Retenciones en el IRNR sin establecimiento permanente – Retención del adquirente de un inmueble
- Agencia Tributaria: Retenciones en el IRNR sin establecimiento permanente – Modelos de declaraciones de retenciones