Sí, puedes subrogar tu hipoteca en Canarias igual que en el resto de España: la Ley 2/1994 regula el proceso y fija dos plazos imprescindibles, 7 y 15 días. La FEIN y la oferta vinculante son obligatorias antes de firmar, y el reparto de gastos que marca la Ley 5/2019 suele dejar la tasación a tu cargo mientras la entidad nueva asume gestoría, registro e impuestos.
En resumen:
- La subrogación en Canarias requiere cumplir plazos de 7 y 15 días para notificación y respuesta del banco, respectivamente, además de presentar documentación específica.
- La mayoría de los gastos, como tasación y gastos registrales, son asumidos por la entidad subrogada, mientras que tú pagarás tus copias notariales y la tasación.
- Antes de firmar, es fundamental calcular si el ahorro mensual y los costes totales hacen rentable la operación en el plazo que planeas mantener la vivienda.
- La ley permite cambiar de banco o de deudor sin alterar el resto del contrato, pero la propuesta es más conveniente si se aprovechan los beneficios del tipo fijo o mejores condiciones.
- La exención parcial del Impuesto de Actos Jurídicos Documentados puede reducir los costes en Canarias, y la opción de volver a modificar condiciones en el futuro sigue abierta.
Tabla de contenidos
- Qué es la subrogación: acreedor y deudor, y cuándo se usa
- Requisitos legales y documentos que pedirá la entidad
- Plazos legales: certificación, enervación y firma ante notario
- Gastos de la subrogación y quién los paga realmente
- Cómo saber si la subrogación te compensa de verdad
- Preguntas que debes hacer antes de aceptar la oferta
- Perspectiva local: cómo acompañamos subrogaciones en Tenerife
- Qué pasa con la estabilidad de tus condiciones a largo plazo
- Efectos fiscales de la subrogación para propietarios en Canarias
- Subrogarte hoy no te cierra la puerta a novar después
- Lo que de verdad importa al subrogar una hipoteca en Canarias
- Cómo te ayudamos a gestionar tu subrogación en Tenerife
- Preguntas frecuentes
- Fuentes
Qué es la subrogación: acreedor y deudor, y cuándo se usa
La subrogación de acreedor cambia el banco que te presta el dinero sin tocar el resto del contrato: el préstamo sigue vivo, solo cambia quién lo cobra. La subrogación de deudor funciona al revés, cambia quién debe el dinero mientras el banco permanece el mismo, y aparece típicamente cuando compras una vivienda de segunda mano con una hipoteca pendiente y asumes esa deuda en vez de pedir un préstamo nuevo.
En Canarias, el primer caso es el habitual: alguien con una hipoteca a tipo variable quiere pasarse a fijo, o simplemente encuentra una oferta mejor en otra entidad y decide moverse sin cancelar su préstamo actual. El segundo caso aparece en operaciones de compraventa donde el comprador prefiere heredar las condiciones del vendedor en lugar de abrir una hipoteca desde cero. La Ley 2/1994 es el marco que regula ambos procedimientos y establece los límites sobre comisiones y el procedimiento formal que hay que seguir.
Requisitos legales y documentos que pedirá la entidad
Antes de iniciar el trámite, la entidad que quiere captarte te entregará una oferta vinculante junto con la FEIN, el documento que recoge de forma personalizada las condiciones del préstamo y que el Notariado describe como pieza central de la transparencia precontractual. A partir de ahí necesitarás reunir varios documentos:
- Oferta vinculante y FEIN con las condiciones definitivas del nuevo préstamo.
- Certificación de deuda pendiente emitida por tu banco actual.
- Tasación actualizada de la vivienda.
- Acta notarial previa que acredite que se han cumplido los trámites informativos.
Si lo que buscas es una subrogación de deudor, la entidad original tendrá que autorizar expresamente el cambio de titular antes de que el notario pueda formalizar nada.
Plazos legales: certificación, enervación y firma ante notario
El procedimiento de subrogación sigue un orden estricto que conviene conocer antes de dar el primer paso, porque cada plazo condiciona el siguiente.
- Notificas tu intención de subrogarte y tu banco actual tiene un máximo de 7 días naturales para entregar la certificación del importe pendiente.
- A partir de ahí, la entidad acreedora dispone de 15 días naturales para ejercer su derecho de enervación, es decir, presentar una contraoferta mediante novación modificativa que iguale o mejore las condiciones de la nueva entidad.
- Si el banco actual no enerva o si rechazas su contraoferta, se formaliza el acta notarial previa, donde el notario comprueba que toda la documentación cumple los requisitos legales y ofrece asesoramiento gratuito, según recoge el Notariado.
- Se firma la escritura de subrogación ante notario y se inscribe la nota marginal en el Registro de la Propiedad, momento en el que el cambio de acreedor queda formalizado.
La enervación es el punto que más confunde a los propietarios: si tu banco actual presenta una contraoferta válida dentro de esos 15 días, puede frustrar la subrogación, así que conviene comparar si esa contraoferta sigue siendo mejor que la nueva oferta antes de descartarla.
Consejo profesional: pide siempre la fecha exacta en que se notificó tu intención de subrogarte a la entidad acreedora; de ahí cuentan los 7 y los 15 días, y un error de fechas puede alargar el proceso semanas.
Si vives el proceso en paralelo a una compraventa, nuestra guía sobre trámites notariales al comprar vivienda en Canarias explica qué esperar del acta previa y de la firma definitiva.
Gastos de la subrogación y quién los paga realmente
La Ley 5/2019 reordenó quién paga qué en la formalización de préstamos hipotecarios, y esa misma distribución se aplica cuando subrogas tu hipoteca:
- La tasación de la vivienda suele correr a tu cargo, ya que es un requisito que exige la nueva entidad para fijar las condiciones según explica quién paga la tasación de hipoteca en España.
- La gestoría, el registro y los impuestos asociados (incluido el AJD) quedan normalmente del lado de la entidad subrogada.
- La mayor parte de los gastos notariales también los asume la entidad nueva, aunque tú pagarás tus propias copias de la escritura.
- Existen límites legales sobre las comisiones por amortización anticipada que tu banco actual podría intentar aplicarte, fijados en la propia Ley 2/1994.
Subrogarse suele costar menos que abrir una hipoteca nueva, porque el Banco de España señala que existe reducción en honorarios notariales y registrales, y en determinados casos una exención parcial del AJD para novaciones y subrogaciones. Antes de firmar, pide siempre un desglose por escrito de quién paga cada partida y compárala línea por línea con lo que figura en la FEIN. Si quieres entender mejor en qué consiste y por qué es obligatoria, nuestra guía sobre tasación inmobiliaria detalla el proceso completo.
Cómo saber si la subrogación te compensa de verdad
El cálculo no es complicado, pero conviene hacerlo con calma antes de firmar nada:
- Calcula tu cuota mensual actual y la cuota que te ofrece la nueva entidad con las condiciones de la FEIN.
- Multiplica la diferencia mensual por doce para obtener el ahorro anual estimado.
- Suma todos los costes de la operación: tasación, comisiones si las hubiera, y tus copias de notaría y registro.
- Divide el coste total entre el ahorro anual para obtener el punto de equilibrio en años: si tardas menos de ese tiempo en vender o volver a cambiar de hipoteca, la operación pierde sentido.
Una subrogación que compensa con quince años por delante puede no compensar si solo te quedan cuatro o cinco.
Preguntas que debes hacer antes de aceptar la oferta
Antes de firmar, conviene llevar una lista de preguntas concretas al banco, al gestor o al notario:
- ¿Qué vigencia tiene la oferta vinculante y hasta cuándo puedo aceptarla sin que cambien las condiciones?
- ¿Qué comisiones aplican si en el futuro quiero amortizar o volver a cambiar de entidad?
- ¿Quién asume exactamente cada gasto, por escrito, y coincide con lo que dice la FEIN?
- ¿Hay productos vinculados (seguros, tarjetas) que condicionen el tipo de interés ofrecido?
Consejo profesional: pide al notario que revise el acta informativa antes de la firma definitiva; su función es precisamente detectar discrepancias entre lo pactado y lo que recoge la escritura final.
Perspectiva local: cómo acompañamos subrogaciones en Tenerife
Desde YellowRock, hemos visto que la parte más complicada de una subrogación no es la firma, sino coordinar los tiempos entre la tasación, la certificación de deuda y la disponibilidad del notario. Cuando esos tres elementos no llegan a la vez, el proceso se alarga más allá de los plazos legales por simple descoordinación administrativa, no por ningún obstáculo legal real.
Contratar ayuda profesional tiene sentido cuando manejas varias propiedades, cuando el calendario te aprieta por una compraventa en paralelo, o simplemente cuando prefieres que alguien revise la FEIN y el desglose de gastos antes de que firmes. Lo que conviene pedirle a quien te acompañe es claridad sobre qué gestiona directamente y qué sigue dependiendo de tu decisión final ante notario, porque la firma siempre es un acto personal e intransferible.
Qué pasa con la estabilidad de tus condiciones a largo plazo
Subrogarte no cambia la naturaleza del préstamo, solo su titular acreedor, así que las condiciones que firmes en la nueva escritura son las que rigen durante toda la vida restante del préstamo, salvo que vuelvas a novar.
El contexto de tipos de interés de los últimos años ha hecho que muchos propietarios revisen si su hipoteca variable sigue siendo la opción más razonable, y el Banco de España recoge que las subidas del Euribor han impulsado tanto novaciones como subrogaciones hacia tipo fijo. La estabilidad que ganas con la subrogación depende de que compares bien el escenario completo: no solo el tipo de interés, sino también el plazo restante y las comisiones que podrían aplicarte si en el futuro decides moverte otra vez.
Una hipoteca subrogada con buenas condiciones puede darte diez o quince años de tranquilidad en la cuota, pero esa estabilidad solo tiene valor si la comparas con lo que de verdad vas a pagar durante ese tiempo, no solo con el tipo de interés del primer año.
Efectos fiscales de la subrogación para propietarios en Canarias
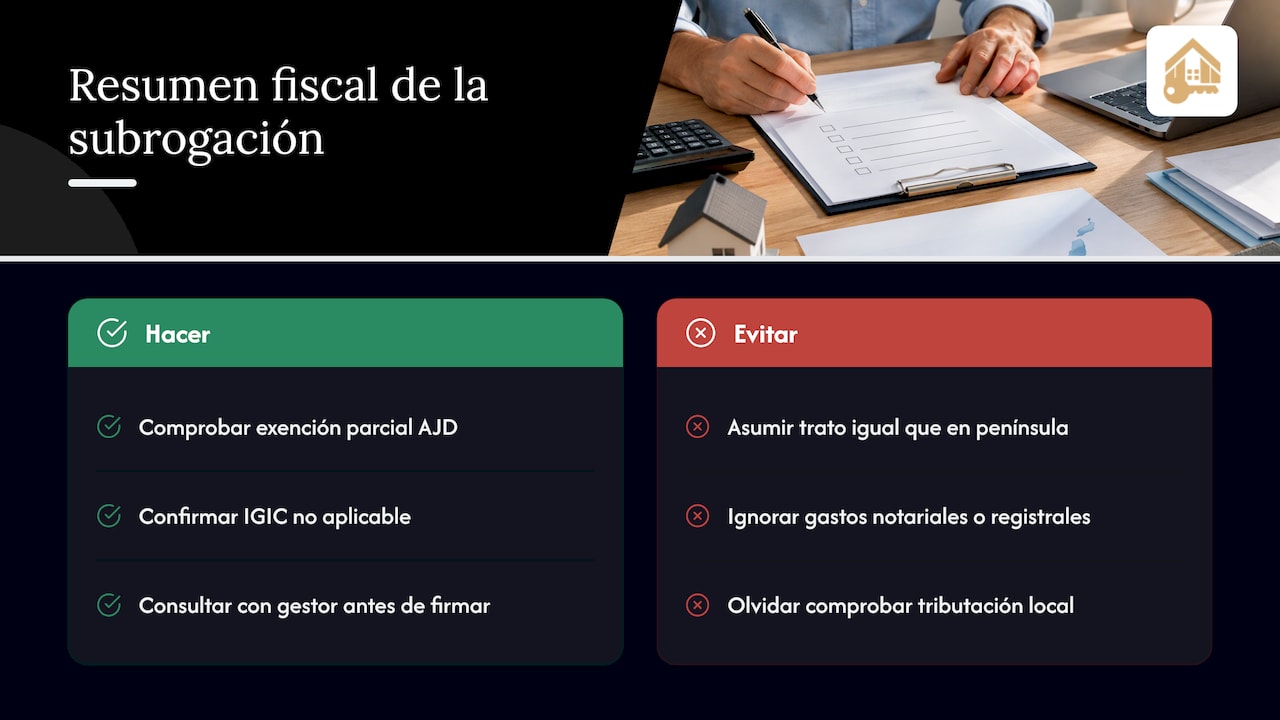
La subrogación hipotecaria no genera, por sí misma, una nueva transmisión patrimonial, así que no activa el Impuesto de Transmisiones Patrimoniales que sí pagarías al comprar una vivienda. El impuesto que sí entra en juego es el de Actos Jurídicos Documentados, y aquí la buena noticia es que el Banco de España señala que existe una exención parcial del AJD en determinados supuestos de subrogación y novación, lo que reduce el coste frente a abrir una hipoteca completamente nueva.
En Canarias, el Impuesto General Indirecto Canario sustituye al IVA en otras operaciones inmobiliarias, pero la subrogación hipotecaria en sí no está sujeta a ese impuesto, ya que no hay una entrega de bienes nueva. Lo que sí conviene revisar con tu gestor es si la operación conlleva algún gasto notarial o registral sujeto a tributación local según la naturaleza concreta de tu préstamo. Dado que la fiscalidad hipotecaria combina normativa estatal y particularidades del régimen fiscal canario, lo más seguro es pedir a tu gestoría o asesor fiscal que confirme el tratamiento exacto antes de firmar, en lugar de asumir que todo funciona igual que en la península.
Subrogarte hoy no te cierra la puerta a novar después
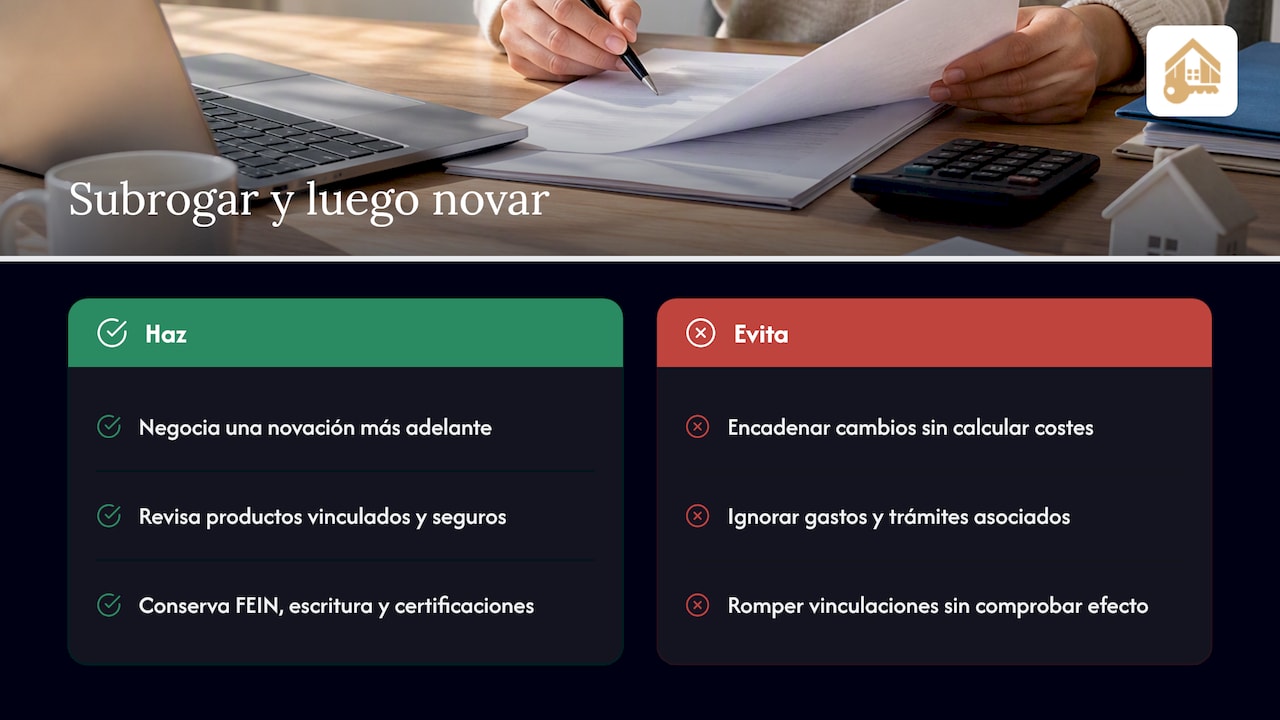
Un punto que genera dudas es si, una vez subrogada la hipoteca, pierdes margen para volver a modificar las condiciones más adelante. No es así: la subrogación y la novación son herramientas distintas y compatibles, y nada impide que, pasados unos años, negocies una novación con tu nueva entidad si cambian tu situación financiera o las condiciones de mercado.
Lo que sí conviene tener en cuenta es que cada movimiento, ya sea una nueva subrogación o una novación, implica de nuevo gastos y trámites, así que no tiene sentido encadenar cambios salvo que el ahorro compense claramente el coste. Si tu hipoteca subrogada incluye productos vinculados como seguros o domiciliaciones que condicionan el tipo de interés, revisa también cómo afectaría cancelarlos a una futura novación, porque algunas entidades ajustan el diferencial si se rompe la vinculación.
En la práctica, mantener la documentación de la subrogación (FEIN, escritura, certificaciones) ordenada te facilita mucho cualquier negociación futura, porque tanto tu entidad como un notario necesitarán esos datos de partida para calcular la nueva oferta.
Lo que de verdad importa al subrogar una hipoteca en Canarias
La parte que más se repite en las guías sobre subrogación, los plazos y los documentos, es también la más mecánica: cumplir los 7 y 15 días o reunir la FEIN a tiempo no es lo que determina si la operación merece la pena. Lo que de verdad decide el resultado es si has calculado bien el punto de equilibrio entre ahorro y gastos, y muchos propietarios se lanzan a subrogarse atraídos por un tipo de interés más bajo sin mirar cuánto tiempo les queda de préstamo.
Una hipoteca subrogada que ahorra 40 euros al mes puede parecer una mejora evidente, pero si el proceso cuesta más de lo que vas a ahorrar en los próximos tres años, no compensa salvo que planees quedarte en la vivienda mucho más tiempo. Mi consejo es invertir más tiempo en el cálculo del punto de equilibrio que en comparar tipos de interés aislados, porque el tipo nominal sin el coste real de la operación cuenta solo media historia.
— YellowRock
Cómo te ayudamos a gestionar tu subrogación en Tenerife
Si prefieres no lidiar con la coordinación entre tasador, notario y banco, en Inmobiliaria HS ofrecemos gestión legal y financiera que se encarga de esa parte por ti mientras conservas el control de cada decisión.
Ofrecemos servicios relacionados con una subrogación que incluyen:
- Coordinación de la tasación y recopilación de la documentación que exige la nueva entidad.
- Revisión de la FEIN y del desglose de gastos antes de que firmes nada.
- Acompañamiento en la comunicación con bancos y notaría durante todo el proceso.
Si estás valorando cambiar de hipoteca en Tenerife, puedes empezar por solicitar una valoración gratuita de tu vivienda y así tener una cifra real sobre la que calcular si la subrogación te compensa.
Preguntas frecuentes
¿Cuánto hay que pagar por subrogar una hipoteca?
El coste principal suele ser la tasación de la vivienda, mientras que la gestoría, el registro y los impuestos quedan normalmente a cargo de la entidad subrogada según la Ley 5/2019. También pagarás tus propias copias de la escritura notarial, aunque la mayor parte de los honorarios del notario corre por cuenta del banco nuevo.
¿Qué banco es mejor para subrogar una hipoteca?
No existe un banco universalmente mejor, depende de la oferta vinculante y la FEIN que te presente cada entidad para tu caso concreto. Lo decisivo es comparar el tipo de interés, las comisiones y los productos vinculados de cada oferta, no solo el nombre de la entidad.
¿Cuándo merece la pena subrogar una hipoteca?
Merece la pena cuando el ahorro anual en cuota supera, en un plazo razonable, el coste total de la operación, incluyendo tasación y gastos de notaría propios. Si te quedan pocos años de préstamo o planeas vender pronto, el punto de equilibrio puede no llegar a tiempo para que compense.
¿Cuáles son los requisitos para subrogar una hipoteca?
Necesitas una oferta vinculante y la FEIN de la nueva entidad, una tasación actualizada de la vivienda y la certificación de deuda pendiente que debe emitir tu banco actual en siete días. También es obligatorio el acta notarial previa que verifica que se cumplieron los trámites informativos.
Fuentes
- Subrogación o cambio de banco – Cliente Bancario (Banco de España)
- Ley 2/1994, de 30 de marzo, sobre subrogación y modificación de préstamos hipotecarios (BOE)
- Gastos de subrogación de hipoteca – HelpMyCash
- ¿Qué es exactamente la FEIN y qué debe contener? – Notariado